
Credit score nos EUA pesa no acesso a aluguel, cartões e financiamentos
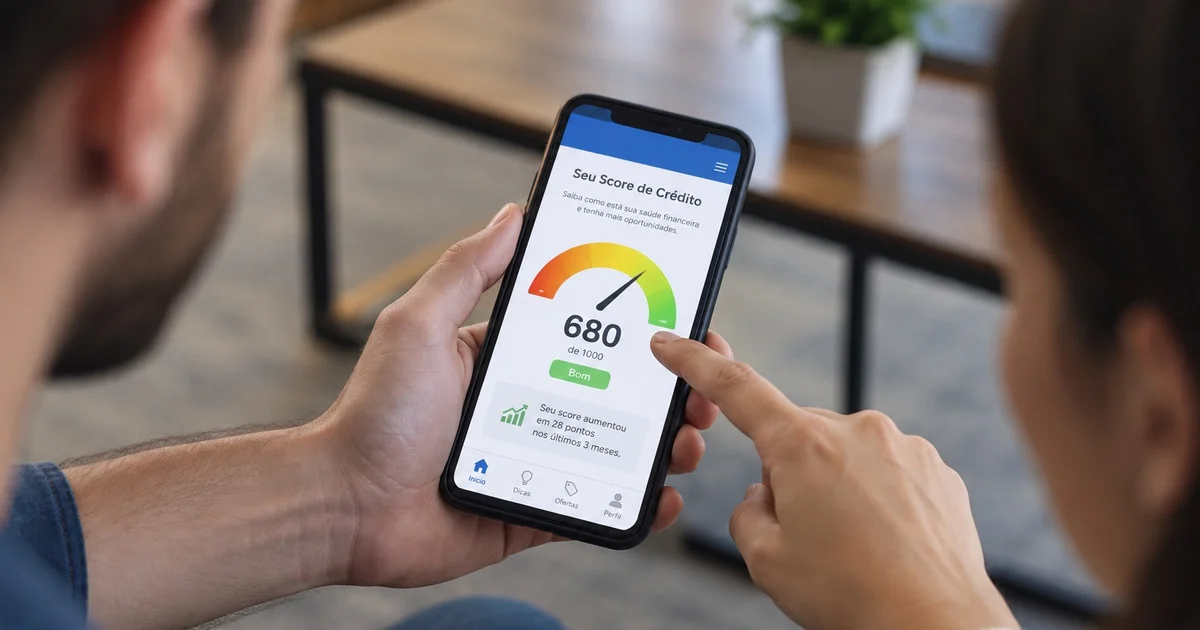
Chegar aos Estados Unidos com dinheiro na conta e renda comprovada não significa necessariamente ter crédito. Para bancos, financeiras e outras empresas, o histórico usado para avaliar um consumidor depende das informações registradas em seu credit report americano. Quem ainda não construiu esse histórico pode encontrar dificuldades justamente nos primeiros meses de vida no país.
Esse foi o problema relatado por uma brasileira em um vídeo publicado nas redes sociais. Segundo ela, a família enfrentou uma recusa ao tentar alugar um apartamento depois da mudança para os Estados Unidos. A experiência chamou atenção para uma diferença importante entre ter capacidade de pagamento e já possuir um histórico de crédito reconhecido pelo sistema americano.
O que é credit score nos Estados Unidos?
O credit score é uma pontuação calculada a partir das informações existentes no relatório de crédito. Segundo o Consumer Financial Protection Bureau, o CFPB, o número funciona como uma previsão da probabilidade de o consumidor pagar uma dívida de acordo com as condições contratadas. Bancos e outras empresas podem considerar essa informação ao decidir sobre cartões, empréstimos, financiamentos de veículos e mortgages. Informações de crédito também podem aparecer em processos de tenant screening, usados por proprietários e administradoras na avaliação de candidatos a imóveis.
Credit report e credit score não são a mesma coisa. O relatório reúne informações como contas de crédito, limites, saldos e histórico de pagamentos. O score é calculado a partir dos dados desse relatório. Também não existe apenas uma pontuação universal. Empresas podem utilizar modelos diferentes, bases distintas e versões específicas conforme o tipo de produto financeiro analisado.
Um dos modelos mais conhecidos é o FICO Score. Na escala base da FICO, a pontuação vai de 300 a 850. Scores abaixo de 580 são classificados como “Poor”, entre 580 e 669 como “Fair”, entre 670 e 739 como “Good”, entre 740 e 799 como “Very Good” e a partir de 800 como “Exceptional”. Essas faixas são referências. Cada credor estabelece seus próprios critérios de aprovação e taxas.
Por que o recém-chegado pode não ter score?
O histórico financeiro construído no Brasil não se transforma automaticamente em um histórico de crédito americano. Para o cálculo de um score nos EUA, é necessário que informações relevantes estejam presentes nos relatórios utilizados pelos modelos de pontuação.
Na prática, isso significa que um recém-chegado pode ter renda, emprego e dinheiro guardado, mas ainda possuir um arquivo de crédito muito limitado ou inexistente nos Estados Unidos. O CFPB reconhece inclusive as situações de “thin credit file” e “no credit file”, quando há pouca informação ou nenhuma informação suficiente no sistema.
Isso ajuda a explicar por que construir histórico deve fazer parte do planejamento financeiro de quem pretende permanecer no país.
Como começar a construir crédito
Uma das alternativas indicadas pelo CFPB para pessoas que ainda não conseguem um cartão convencional é o secured credit card. Nesse produto, o cliente normalmente faz um depósito que funciona como garantia para a linha de crédito. O cartão continua sendo uma conta de crédito e pode ajudar na formação do histórico quando a instituição reporta a conta e os pagamentos às empresas de crédito.
Há uma diferença importante para o cartão prepaid, o pré-pago. Colocar dinheiro antecipadamente em um cartão e gastar apenas aquele saldo não equivale a utilizar uma linha de crédito. O CFPB afirma que cartões pré-pagos, em geral, não constroem histórico de crédito. Por isso, antes de contratar um produto com esse objetivo, o consumidor deve verificar se a instituição reporta a conta às empresas nacionais de credit reporting.
Depois da abertura de uma conta, pagar no prazo é uma das práticas centrais. O CFPB aponta o histórico de pagamentos como fator considerado pelos modelos de pontuação e recomenda pagar as contas de crédito em dia.
É preciso usar só 20% do cartão?
Essa é uma das afirmações que mais exigem cuidado.
Não existe uma regra segundo a qual gastar 20% ou 25% do limite automaticamente produz um bom score. O que existe é o conceito de credit utilization, a proporção entre o saldo utilizado e o crédito disponível.
O CFPB recomenda não chegar perto do limite e cita a orientação de manter a utilização em até 30% do limite total. Isso não transforma 30% em um número mágico nem significa que o consumidor deva deliberadamente deixar parte da fatura sem pagar.
Quem tem um cartão com limite de US$ 1 mil, por exemplo, deve observar o saldo reportado e evitar ficar constantemente próximo dos US$ 1 mil disponíveis. Isso é diferente de acreditar que precisa gastar US$ 200 ou US$ 250 todos os meses.
Também não é necessário carregar dívida de um mês para outro para construir crédito. O CFPB recomenda quitar o saldo integral mensalmente quando possível, evitando encargos financeiros e mantendo os saldos sob controle.
Financiar um carro melhora o score?
Ter diferentes tipos de contas pode fazer parte das informações consideradas pelos modelos de crédito, mas isso não significa que uma pessoa deva financiar um carro ou assumir uma dívida apenas para tentar aumentar a pontuação.
O CFPB informa que os modelos podem considerar número e tipo de contas, tempo de histórico, dívidas existentes, utilização do crédito, novos pedidos de crédito e histórico de pagamentos. Nenhum desses fatores transforma um financiamento caro em uma boa decisão financeira por si só.
Para quem acabou de chegar, a prioridade deve ser estabelecer um histórico sustentável e pagar as obrigações contratadas no prazo.
Como acompanhar seu histórico
As três grandes empresas nacionais de credit reporting são Equifax, Experian e TransUnion. O consumidor pode consultar seus relatórios de crédito gratuitamente pelo AnnualCreditReport.com. O CFPB informa atualmente que esses relatórios podem ser acessados semanalmente sem custo.
Revisar o relatório também permite encontrar contas desconhecidas, pagamentos registrados incorretamente ou outros erros. Uma informação errada pode afetar a avaliação do consumidor e deve ser contestada quando identificada.
Para o brasileiro que planeja morar nos Estados Unidos, a lição prática é começar antes de precisar do crédito para uma compra importante. Entender o próprio relatório, escolher produtos que efetivamente sejam reportados, pagar no prazo e controlar a utilização do limite cria um histórico verificável. O score vem como consequência desse comportamento ao longo do tempo.

Jacy Abreu
Redatora do portal Vou Para América, com cerca de 30 anos de experiência na área de Comunicação. Ao longo da carreira, atuou em grandes empresas de mídia como América Online e Editora Abril. Possui ampla experiência em produção de conteúdo jornalístico e institucional, coordenação de projetos de comunicação e planejamento editorial. É fundadora da Lumepress Comunicação, agência de assessoria de imprensa.
Fontes e Créditos
A apuração utilizou informações do Consumer Financial Protection Bureau, órgão federal de proteção financeira ao consumidor, sobre credit scores, credit reports, secured credit cards e construção de histórico. Consumer Financial Protection Bureau As faixas do FICO Score foram verificadas diretamente na documentação da FICO. FICO Credit Education A consulta oficial dos relatórios de crédito pode ser feita pelo serviço autorizado AnnualCreditReport.com. AnnualCreditReport.com
Transparência Editorial
Esta matéria partiu de um relato publicado em rede social sobre dificuldades enfrentadas por uma brasileira após chegar aos Estados Unidos. O depoimento foi utilizado como insumo editorial, não como fonte técnica. As afirmações sobre funcionamento do sistema de crédito foram verificadas em fontes oficiais e institucionais. Orientações do vídeo que poderiam ser interpretadas como regras universais, como manter exatamente 20% ou 25% de utilização e financiar bens para elevar o score, foram corrigidas ou contextualizadas.
Mais notícias
Criança de 3 anos é encontrada sozinha em rua de Marietta e cuidadora é presa
16/09/2026
Biquíni fio dental pode render abordagem policial em praia dos EUA; cidade proíbe peça por lei
15/09/2026
Flórida mantém pena de morte para agressão sexual contra crianças e desafia precedente da Suprema Corte
14/09/2026
Tampa pagará US$ 14 milhões a homem que passou quase 37 anos preso por crime que não cometeu
14/09/2026
Passageiro é amarrado ao assento após tumulto e voo da American Airlines é desviado nos EUA
07/09/2026
Parafusos voltam a preocupar motoristas em Orlando após dezenas de pneus furados na Narcoossee Road
03/09/2026