
Fed sobe juros pela primeira vez em três anos enquanto Brasil corta Selic
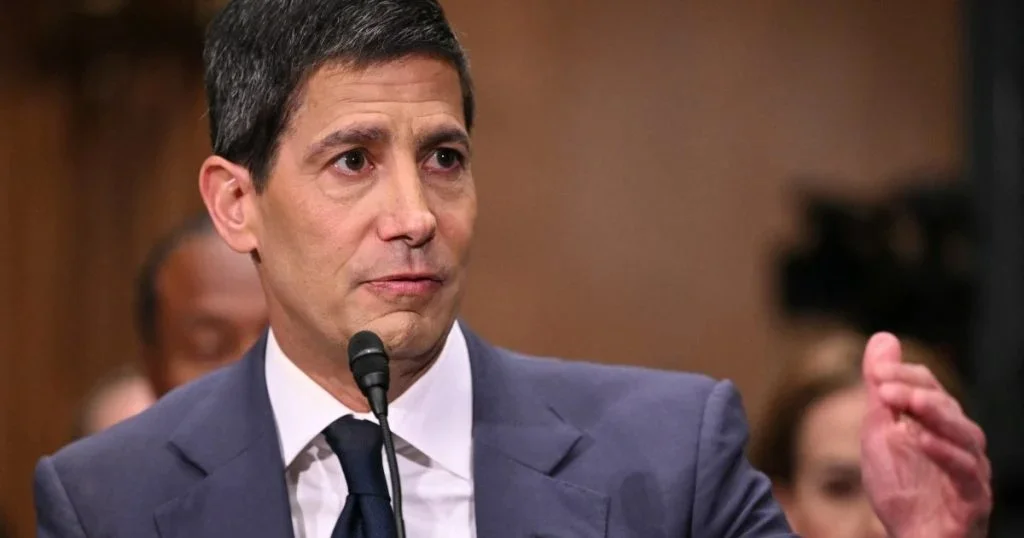
foto: Mandel Ngan/AFP.
O Federal Reserve aumentou os juros dos Estados Unidos nesta quarta-feira, 16 de setembro, pela primeira vez desde 2023. A taxa passou para a faixa de 3,75% a 4% ao ano, em uma decisão unânime do comitê de política monetária americano.
No mesmo dia, o movimento foi contrário no Brasil. O Comitê de Política Monetária do Banco Central cortou a Selic em 0,25 ponto percentual, para 13,75% ao ano. Foi a quinta redução consecutiva desde o início do ciclo de cortes, em março.
Para brasileiros que vivem nos Estados Unidos e mantêm dívidas, reservas ou transferências financeiras entre os dois países, as duas decisões exigem leituras diferentes.
Quem carrega saldo no cartão deve olhar a APR
O efeito mais direto para parte dos consumidores americanos aparece nas dívidas com taxa variável.
Muitos cartões de crédito usam uma APR variável, a taxa anual de juros cobrada sobre o saldo, calculada a partir de um índice mais uma margem definida pelo emissor. Entre os índices usados no mercado está a prime rate, que costuma acompanhar de perto as mudanças na taxa básica americana. O próprio sistema regulatório exige que emissores informem quando a APR é variável e qual índice ou fórmula é usado.
Isso não significa que todo cartão ficará automaticamente 0,25 ponto mais caro na próxima fatura. Cada contrato tem suas próprias regras e datas de atualização.
Para quem mantém saldo de um mês para outro, porém, o movimento do Fed é um motivo concreto para abrir a fatura e procurar os campos APR e Variable APR. Se a taxa estiver ligada à prime rate ou a outro índice sensível aos juros americanos, o custo financeiro pode aumentar.
Quem paga a fatura integralmente até o vencimento normalmente não paga juros sobre compras dentro das condições previstas pelo cartão.
Juro maior não significa que qualquer dinheiro parado vai render mais
A alta do Fed também aumenta a atenção sobre onde o dinheiro está guardado.
Taxas maiores podem favorecer produtos ligados aos juros de curto prazo, mas o benefício não aparece automaticamente em qualquer conta bancária. Há grande diferença entre deixar recursos em conta corrente sem remuneração, em uma savings account, em CDs, fundos de mercado monetário ou títulos do Tesouro.
Dados do FDIC já mostravam essa distância entre produtos em 2026. Em abril, a taxa nacional média das contas de poupança era de apenas 0,38% ao ano, enquanto alguns instrumentos de prazo tinham médias maiores.
Ou seja, a pergunta prática não é apenas se os juros americanos subiram. É quanto a instituição financeira está pagando pelo seu dinheiro e quais regras, prazos, riscos e garantias acompanham aquela aplicação.
Por que o Fed aumentou os juros
O Fed afirmou que a inflação americana continua elevada e disse que a alta busca acelerar o retorno da inflação à meta de 2%.
Na entrevista após a decisão, o presidente do Federal Reserve, Kevin Warsh, fez uma distinção importante. Ele afirmou que o banco central não consegue controlar diretamente o preço individual do petróleo ou dos alimentos vendidos no supermercado. A função da política monetária, explicou, é tentar impedir que essas altas específicas se espalhem para o restante da economia.
Portanto, a fala não significa que o Fed abandonou o combate à inflação. Significa que subir juros não reduz diretamente o preço de uma mercadoria cuja alta nasceu, por exemplo, de um problema de oferta.
E quem manda dinheiro para o Brasil?
A diferença entre as trajetórias de juros dos dois países merece atenção de quem recebe em dólar e transfere recursos para o Brasil, mas ela não permite concluir sozinha para onde o dólar vai.
Juros influenciam fluxos de capital e câmbio, mas não são a única variável. Inflação, risco fiscal, atividade econômica, cenário internacional e demanda por ativos também interferem na cotação.
Um exemplo veio nesta semana. Em 15 de setembro, o Banco Central brasileiro vendeu US$ 1 bilhão à vista e realizou simultaneamente US$ 1 bilhão em swap cambial reverso, operação equivalente à compra de dólares no mercado futuro. Segundo a Reuters, as duas pontas tinham efeito teoricamente neutro sobre a cotação e buscavam dar liquidez ao mercado.
Por isso, seria incorreto afirmar que o BC simplesmente "gastou US$ 2 bilhões para segurar o dólar".
Para o brasileiro nos Estados Unidos, o próximo passo é mais simples: antes de fazer uma remessa grande, comparar câmbio, spread, tarifa e valor líquido que chegará ao destino. E, antes de manter dívida cara em cartão para buscar rendimento em outro investimento, comparar as duas taxas. Uma APR de cartão elevada pode superar com folga o retorno de aplicações conservadoras.

Jacy Abreu
Redatora do portal Vou Para América, com cerca de 30 anos de experiência na área de Comunicação. Ao longo da carreira, atuou em grandes empresas de mídia como América Online e Editora Abril. Possui ampla experiência em produção de conteúdo jornalístico e institucional, coordenação de projetos de comunicação e planejamento editorial. É fundadora da Lumepress Comunicação, agência de assessoria de imprensa.
Fontes e Créditos
Federal Reserve, comunicado do FOMC de 16 de setembro de 2026. Federal Reserve, histórico da taxa dos Fed Funds. Reuters, cobertura da decisão do Copom de 16 de setembro de 2026. Reuters, operação cambial do Banco Central do Brasil de 15 de setembro de 2026. Consumer Financial Protection Bureau, dados sobre APR de cartões. FDIC, taxas nacionais de depósitos.
Transparência Editorial
Esta matéria foi apurada em 17 de setembro de 2026 com base em comunicados oficiais, dados regulatórios e cobertura jornalística rastreável. O texto diferencia decisões confirmadas dos possíveis efeitos sobre produtos financeiros. Não constitui recomendação individual de investimento, câmbio ou crédito.
Mais notícias
Quase metade das famílias brasileiras na Grande Boston não consegue bancar emergência de US$ 400
10/09/2026
Petróleo supera US$ 100, Wall Street cai e gasolina chega a US$ 4,22 nos EUA
10/09/2026
Americanos reportaram US$ 15,9 bilhões em perdas com golpes em 2025, maior valor já registrado
04/09/2026
Ata do Fed revela divisão e mantém alta de juros em setembro no jogo
21/08/2026
CFBACC Investment Forum 2026 reúne empresas em Orlando para discutir entrada no mercado americano
14/08/2026
Nova York anuncia supermercados municipais com 30% de desconto em alimentos essenciais
11/08/2026